
Home Loan EMI Rule:सैलरी का कितना हिस्सा EMI में जाना चाहिए? घर खरीदने से पहले समझ लें ये जरूरी गणित
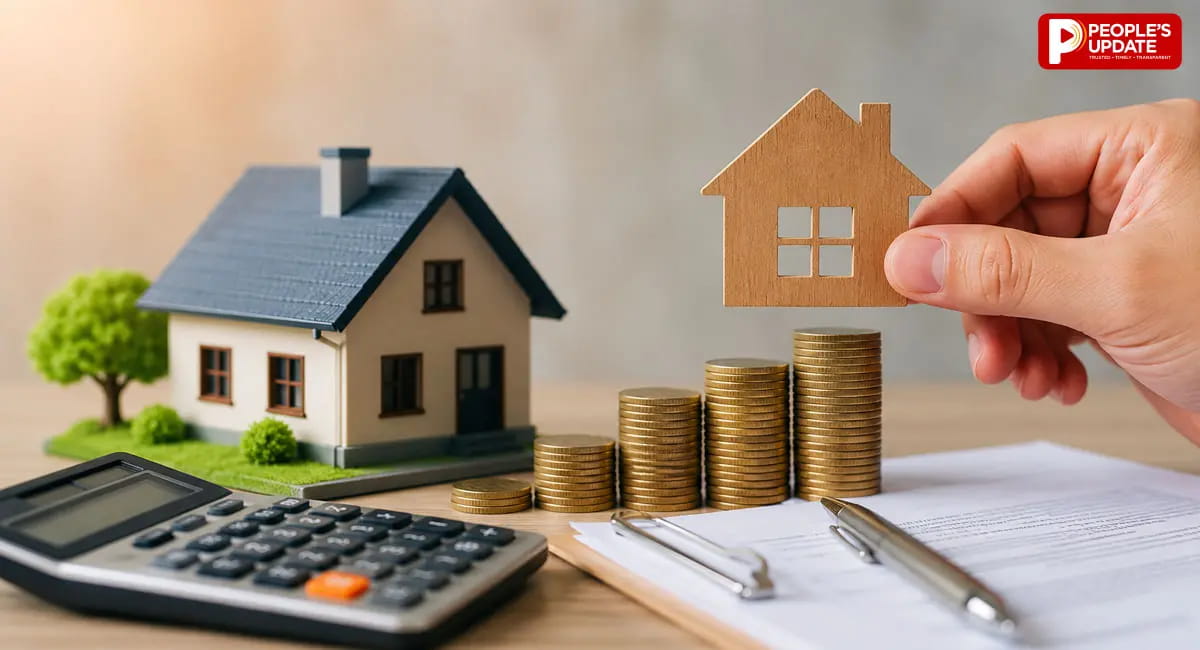
घर खरीदना हर व्यक्ति का बड़ा सपना होता है लेकिन इस सपने को पूरा करने के लिए ज्यादातर लोग होम लोन लेते हैं। कई बार बैंक आपकी आय के आधार पर बड़ा लोन ऑफर कर देता है लेकिन सिर्फ पात्रता के आधार पर बड़ा लोन लेना हमेशा सही फैसला नहीं माना जाता। फाइनेंशियल एक्सपर्ट्स का कहना है कि घर खरीदने से पहले यह समझना ज्यादा जरूरी है कि आप हर महीने कितनी EMI बिना तनाव के चुका सकते हैं। गलत प्लानिंग भविष्य में आर्थिक दबाव बढ़ा सकती है और आपकी बचत पर असर डाल सकती है।
होम लोन लेने से पहले करें सही गणित
होम लोन आमतौर पर 15 से 20 साल या उससे ज्यादा समय के लिए लिया जाता है। यानी आपकी सैलरी का एक हिस्सा लंबे समय तक हर महीने EMI में जाता रहेगा। ऐसे में सिर्फ बैंक कितना लोन देने को तैयार है इस आधार पर फैसला लेना सही नहीं है। जरूरी यह है कि आपकी आय, खर्च और भविष्य की जिम्मेदारियों के हिसाब से EMI कितनी सुरक्षित रहेगी।
मासिक आय का 30% तक EMI में जाना उचित
होम लोन की EMI आपकी मासिक आय के 30% से ज्यादा नहीं होनी चाहिए। उदाहरण के तौर पर अगर आपकी महीने की सैलरी ₹1 लाख है तो आपकी होम लोन EMI करीब ₹30,000 तक रहना बेहतर माना जाता है। इससे बाकी जरूरी खर्चों और बचत के लिए पर्याप्त पैसा बचा रहता है।
इन खर्चों को नजरअंदाज करना पड़ सकता है भारी
घर खरीदते समय लोग अक्सर सिर्फ EMI पर फोकस करते हैं लेकिन परिवार के कई जरूरी खर्च भी होते हैं जिन्हें टाला नहीं जा सकता। इनमें बच्चों की स्कूल फीस, हेल्थ इंश्योरेंस, मेडिकल खर्च, वाहन की EMI, घरेलू खर्च, निवेश और इमरजेंसी सेविंग शामिल हैं। अगर आपकी आय का बड़ा हिस्सा सिर्फ होम लोन की किस्त में चला जाएगा, तो बाकी जरूरतों को पूरा करना मुश्किल हो सकता है।
बड़ा घर जरूरी या बच्चों का भविष्य?
एक्सपर्ट्स का मानना है कि बच्चों की शिक्षा और परिवार की आर्थिक सुरक्षा सबसे अहम प्राथमिकता होनी चाहिए। आज उच्च शिक्षा का खर्च तेजी से बढ़ रहा है। ऐसे में सिर्फ बड़ा घर खरीदने के लिए अपनी क्षमता से ज्यादा लोन लेना समझदारी नहीं माना जाता। जरूरत पड़े तो छोटा घर लिया जा सकता है लेकिन भविष्य की वित्तीय स्थिरता से समझौता नहीं करना चाहिए।
ये भी पढ़ें: PF Balance: जून-जुलाई में आ सकता है ब्याज, राशि क्रेडिट हुई या नहीं? ऐसे मिनटों में करें चेक
लोन लेने से पहले जरूर करें ये तैयारी
होम लोन के लिए आवेदन करने से पहले अपनी कुल आय, मासिक खर्च, बचत और भविष्य की जरूरतों का सही आकलन करें। अगर आपकी EMI आय के 30% के आसपास रहती है तो आप आर्थिक रूप से ज्यादा सुरक्षित रहेंगे और भविष्य में फाइनेंशियल तनाव कम रहेगा। याद रखें बैंक कितना लोन देने को तैयार है यह सबसे महत्वपूर्ण नहीं है। सबसे जरूरी यह है कि आप कितनी EMI आराम से और बिना आर्थिक दबाव के चुका सकते हैं।